Arrêter l’assurance tous risques ne dépend pas de l’âge de votre voiture, mais de l’analyse de votre exposition au risque et de la valeur d’usage de votre véhicule.
- Une voiture garée dans la rue ou utilisée quotidiennement présente un risque élevé, justifiant le maintien d’une couverture maximale.
- La garantie « dommages tous accidents » est la seule qui vous couvre en cas d’accident seul (verglas, perte de contrôle), un risque indépendant de la valeur du véhicule.
Recommandation : Avant de passer au tiers, évaluez le coût de remplacement de votre véhicule en cas de perte totale et l’impact sur votre quotidien, plutôt que de vous fier uniquement à sa cote Argus.
Le moment fatidique arrive pour de nombreux propriétaires : la prime d’assurance tous risques commence à sembler démesurément élevée par rapport à la valeur déclinante de leur véhicule. Pour votre voiture de 6 ans, l’équation est tentante : pourquoi payer une fortune pour protéger un actif qui a déjà perdu une grande partie de sa valeur à neuf ? La sagesse populaire et de nombreux conseils en ligne suggèrent souvent de franchir le pas vers une formule au tiers ou tiers plus après 5 à 7 ans. Cette approche, bien que logique d’un point de vue purement comptable, est une simplification dangereuse.
Elle ignore une dimension fondamentale de votre patrimoine automobile : la valeur n’est pas seulement financière, elle est aussi fonctionnelle. En tant que consultant en patrimoine automobile, ma mission n’est pas de vous faire économiser à tout prix, mais de vous aider à protéger la valeur d’usage de votre bien et votre sérénité. La question n’est donc pas « Quel âge a ma voiture ? », mais plutôt « Quelle est mon exposition réelle au risque et à quel point une perte totale serait-elle critique pour mon quotidien ? ».
Cet article va déconstruire les idées reçues. Nous n’allons pas nous contenter de comparer des listes de garanties. Nous allons plonger dans des scénarios concrets pour vous donner les clés d’un arbitrage intelligent. Vous apprendrez à évaluer votre propre « seuil de criticité » et à moduler vos garanties pour peut-être conserver une protection maximale, mais à un coût bien plus juste et adapté.
Pour vous guider dans cette analyse patrimoniale, cet article est structuré autour de situations et de questions précises. Le sommaire ci-dessous vous permettra de naviguer directement vers les points qui vous concernent le plus pour prendre une décision éclairée.
Sommaire : Comprendre quand abandonner sa formule tous risques
- Pourquoi le « tous risques » est indispensable si vous garez votre voiture dans la rue ?
- Comment être remboursé si vous glissez seul sur une plaque de verglas ?
- Remboursement à neuf ou valeur vénale : quelle option choisir à la souscription ?
- L’erreur de payer une assistance juridique déjà incluse dans votre carte bancaire
- Comment moduler vos garanties pour garder le tous risques 20% moins cher ?
- Canne au volant ou bloque-levier : quel dispositif retarde le plus les voleurs ?
- Pourquoi un bris de glace ne vous donne pas de malus mais compte comme un sinistre ?
- Assistance 0 km : pourquoi est-elle vitale même si vous avez une voiture neuve ?
Pourquoi le « tous risques » est indispensable si vous garez votre voiture dans la rue ?
L’un des premiers facteurs à analyser pour évaluer votre exposition au risque est votre lieu de stationnement habituel. Si votre véhicule passe ses nuits sur la voie publique, il est directement exposé à un risque bien plus élevé de vandalisme, de vol d’accessoires ou de délit de fuite après un accrochage. Or, sans un tiers identifié et responsable, seule une assurance tous risques couvrira les réparations. Penser que votre voiture « ne vaut plus rien » et qu’elle n’attirera pas l’attention est une erreur. Le vandalisme est souvent gratuit et une simple rayure profonde sur toute la longueur de la carrosserie peut engendrer des frais de plusieurs milliers d’euros.
Les statistiques le confirment : le risque est loin d’être négligeable et varie fortement selon les zones géographiques. Une étude sur les sinistres automobiles montre que certains départements sont beaucoup plus touchés que d’autres. Par exemple, une analyse a révélé 4,08% de sinistres pour vandalisme dans les Bouches-du-Rhône, contre une moyenne nationale de seulement 1,15%. Stationner dans une zone à forte densité urbaine augmente mathématiquement votre exposition. Face à ce risque, la formule au tiers ne vous sera d’aucune aide et vous laissera seul face à la facture.
Le coût des réparations peut rapidement dépasser la valeur vénale de votre voiture, la transformant en épave économique. Une portière enfoncée, une vitre brisée avec vol à l’intérieur, des pneus crevés… L’addition de ces dégradations mineures peut justifier à elle seule le maintien d’une couverture complète, agissant comme un bouclier financier contre l’incivilité et la malchance quotidienne.
Plan d’action : que faire si votre voiture est abîmée sur un parking ?
- Déclaration : Signalez le sinistre à votre assureur dans les 5 jours ouvrés après la découverte des dommages.
- Constat : Remplissez un constat amiable, même si le tiers n’est pas identifié, en décrivant précisément les circonstances et les dégâts.
- Preuves : Prenez des photos détaillées des dommages, de l’environnement du véhicule et de toute trace (ex: débris de phare) laissée sur les lieux.
- Plainte : Si les dégâts sont importants ou qu’il y a un délit de fuite, portez plainte contre X au commissariat ou à la gendarmerie.
- Expertise : Contactez votre assureur tous risques pour organiser le passage d’un expert qui évaluera le montant des réparations.
Comment être remboursé si vous glissez seul sur une plaque de verglas ?
C’est le scénario que personne n’anticipe : une route de campagne en hiver, une plaque de verglas invisible, et une perte de contrôle qui envoie votre voiture dans le fossé. Dans cette situation, vous êtes seul responsable de l’accident. Il n’y a pas de tiers à qui imputer la faute. C’est ici que la différence fondamentale entre le « tous risques » et le « tiers » devient brutalement évidente. Avec une assurance au tiers, qui ne couvre que les dommages causés aux autres, les réparations de votre propre véhicule sont entièrement à votre charge. Qu’il s’agisse d’un pare-chocs à remplacer ou d’une voiture déclarée épave, la facture vous revient intégralement.
La seule garantie qui intervient dans ce cas de figure est la garantie « dommages tous accidents », pilier de la formule tous risques. Elle vous indemnise pour les dégâts matériels subis par votre véhicule, que vous soyez responsable ou non, et même en l’absence de tiers. Oublier ce point est l’erreur la plus commune lors de l’arbitrage. On se concentre sur la collision avec un autre véhicule, en oubliant qu’un poteau, un animal sauvage ou une simple glissade peuvent entraîner la perte totale de sa voiture.
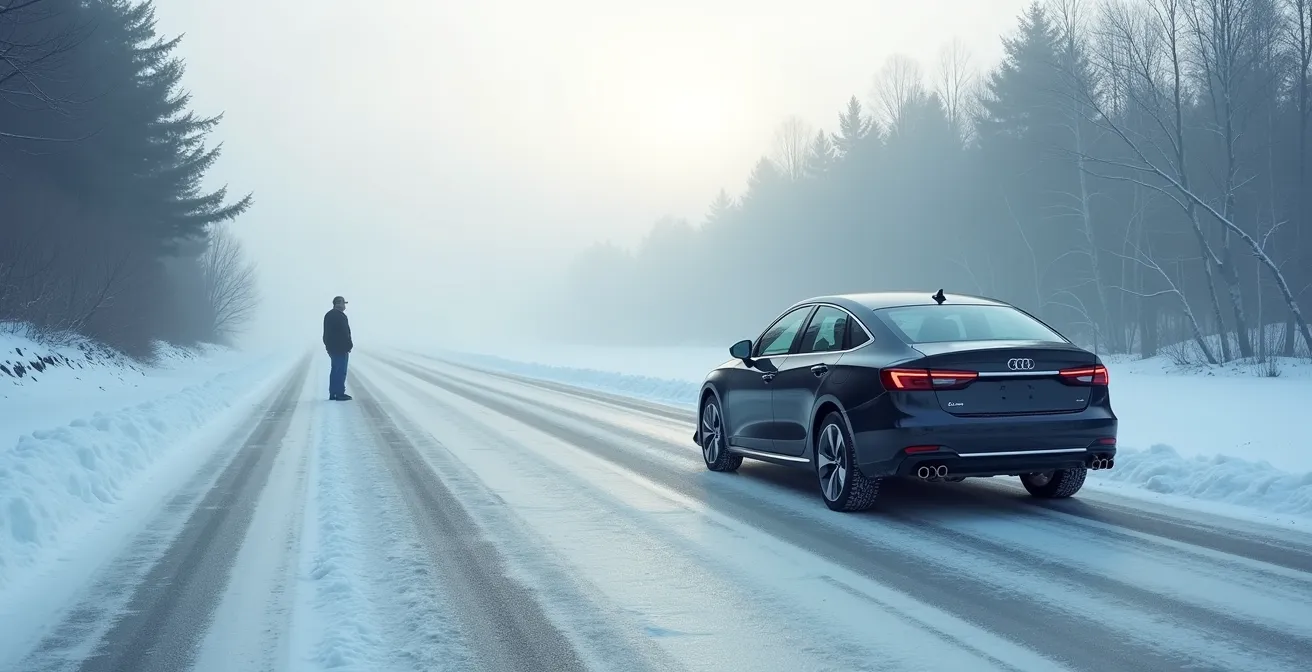
Le Code de la route est très clair sur ce point : tout conducteur doit rester maître de son véhicule en toutes circonstances. Comme le rappellent les assureurs, la personne qui perd le contrôle de sa voiture en glissant sur une plaque de verglas sera reconnue responsable. Sans la garantie adéquate, cette responsabilité juridique se double d’une responsabilité financière totale. Même avec la meilleure des couvertures, la prudence reste de mise, car l’indemnisation n’est pas toujours automatique et intégrale.
Même en tous risques, si une vitesse inadaptée aux conditions est prouvée par l’expert, l’indemnisation peut être réduite.
– Expert en assurance automobile, Ornikar – Verglas et couvertures d’assurance auto
Remboursement à neuf ou valeur vénale : quelle option choisir à la souscription ?
Au cœur de la décision se trouve la question de l’indemnisation en cas de sinistre total. Deux notions s’affrontent : la « valeur à neuf » et la « valeur de remplacement à dire d’expert » (VRADE), souvent appelée valeur vénale. La valeur à neuf, généralement proposée sur les véhicules de moins de 12 ou 24 mois, vous permet d’être remboursé sur la base du prix d’achat initial. C’est une option coûteuse mais qui offre une sécurité absolue les premières années.
Pour votre voiture de 6 ans, cette option n’est plus disponible. L’indemnisation se basera donc sur la VRADE. C’est le montant que l’expert estime nécessaire pour acheter un véhicule d’occasion équivalent (même modèle, âge, kilométrage, état) sur le marché local, juste avant le sinistre. C’est là que votre analyse de « valeur d’usage » entre en jeu. Si la VRADE de votre voiture est estimée à 4 000 €, mais que vous savez qu’il est impossible de retrouver un véhicule fiable et équivalent pour ce montant, la perte sèche est bien plus importante que le chiffre de l’expert. Vous devez donc évaluer si vous pourriez, avec cette somme, vous rééquiper sans mettre en péril vos finances.
Certains contrats « tous risques » de qualité proposent une option intermédiaire intéressante pour les véhicules plus anciens : la « valeur à dire d’expert majorée » ou « valeur plus ». Moyennant une surprime, l’assureur s’engage à augmenter de 20%, 30% ou plus le montant de la VRADE, ou à garantir un plancher d’indemnisation. C’est un excellent arbitrage pour combler l’écart entre la valeur de marché théorique et le coût réel de remplacement d’un véhicule qui vous rend un service irremplaçable au quotidien.
L’erreur de payer une assistance juridique déjà incluse dans votre carte bancaire
L’un des leviers les plus efficaces pour optimiser le coût de votre assurance tous risques sans en sacrifier l’essence est de traquer les doublons. De nombreuses garanties optionnelles proposées par les assureurs sont parfois déjà couvertes par d’autres contrats que vous possédez, notamment votre carte bancaire haut de gamme (Visa Premier, Gold Mastercard, etc.) ou votre assurance multirisque habitation.
La protection juridique en est l’exemple le plus flagrant. Cette garantie, qui vise à vous fournir une assistance et à prendre en charge des frais de justice en cas de litige lié à votre véhicule (vice caché après un achat, conflit avec un garagiste), est souvent une option payante dans les contrats auto. Or, la plupart des cartes bancaires premium incluent une protection juridique bien plus large, qui couvre non seulement l’automobile mais aussi de nombreux autres aspects de votre vie quotidienne.
Avant de renouveler votre contrat, prenez le temps de lire attentivement les conditions générales des garanties associées à votre carte bancaire. Vous pourriez être surpris de l’étendue des couvertures. Supprimer ce doublon de votre contrat auto peut générer une économie immédiate et non négligeable. C’est un parfait exemple d’arbitrage intelligent : vous ne perdez aucune protection, vous cessez simplement de la payer deux fois. Cette démarche proactive est la marque d’une gestion avisée de votre patrimoine automobile.
Comment moduler vos garanties pour garder le tous risques 20% moins cher ?
Conserver une formule tous risques pour une voiture de plus de 6 ans ne signifie pas que vous devez payer le prix fort. En agissant comme un véritable gestionnaire de votre contrat, vous pouvez réaliser des économies substantielles, souvent de l’ordre de 15 à 20%, sans renoncer à l’essentiel : la couverture contre les dommages que vous pourriez causer à votre propre véhicule.
Le levier le plus puissant est l’ajustement des franchises. La franchise est la somme qui reste à votre charge en cas de sinistre responsable ou sans tiers identifié. En acceptant de l’augmenter (par exemple, passer de 300 € à 600 €), vous envoyez un signal à votre assureur : vous êtes prêt à assumer les petits pépins, et vous ne solliciterez la garantie que pour les sinistres importants. En contrepartie, la prime annuelle peut baisser de manière significative. C’est un calcul à faire : combien de petits sinistres avez-vous eus ces dernières années ? Si la réponse est « aucun », augmenter la franchise est un pari très souvent gagnant.
Ensuite, passez en revue toutes les garanties « de confort » et éliminez celles qui ne correspondent pas à votre usage. Avez-vous réellement besoin de la garantie « contenu du véhicule » si vous ne laissez jamais d’objets de valeur à l’intérieur ? La protection juridique est-elle utile si votre carte bancaire la couvre déjà ? Le prêt d’un véhicule de remplacement est-il indispensable si vous pouvez vous organiser autrement pour quelques jours ? Chaque option supprimée est une économie directe. L’objectif est de construire un « tous risques sur-mesure », concentré sur le risque majeur (la perte du véhicule) et allégé des options superflues.
Canne au volant ou bloque-levier : quel dispositif retarde le plus les voleurs ?
La gestion de votre patrimoine automobile ne se limite pas à la souscription d’un contrat d’assurance. Elle inclut également des mesures de prévention active pour réduire votre exposition au risque. Même avec la meilleure garantie vol, la dépossession de votre véhicule est une expérience traumatisante et une source de tracas administratifs et logistiques considérables. L’objectif des dispositifs antivol mécaniques, comme la canne qui bloque le volant ou le système qui verrouille le levier de vitesses, n’est pas de rendre votre voiture inviolable, mais de dissuader et de retarder.
Un voleur, surtout s’il n’est pas un professionnel chevronné, opère sous la pression du temps et de la discrétion. Face à deux véhicules similaires, il choisira toujours celui qui présente le moins d’obstacles. Une canne de couleur vive, visible de l’extérieur, envoie un message clair : « cette voiture demandera plus de temps et d’efforts ». Le temps nécessaire pour scier la canne ou forcer le bloque-levier est un temps d’exposition au risque d’être repéré. Ces quelques minutes peuvent faire toute la différence.
Entre les deux, la canne au volant est souvent considérée comme ayant un effet dissuasif légèrement supérieur car elle est immédiatement visible de l’extérieur. Le bloque-levier est plus discret mais peut être plus robuste. L’idéal est de combiner un antivol mécanique avec les systèmes électroniques de votre voiture (antidémarrage, alarme). En fin de compte, le choix importe moins que le fait d’en utiliser un. Ces dispositifs, peu coûteux, sont un excellent complément à votre assurance, réduisant la probabilité que vous ayez un jour à l’utiliser pour un vol.
Pourquoi un bris de glace ne vous donne pas de malus mais compte comme un sinistre ?
C’est une confusion fréquente chez les assurés. Vous avez un impact sur votre pare-brise, vous le faites réparer ou remplacer via votre garantie bris de glace, et vous constatez avec soulagement que votre coefficient de réduction-majoration (le fameux bonus-malus) n’est pas affecté. Vous en concluez, à tort, que cet événement est sans conséquence. Or, il est crucial de comprendre la distinction que fait l’assureur entre le malus et l’historique de sinistralité.
Le bonus-malus est un système légal qui ne s’applique qu’aux sinistres où votre responsabilité est engagée et qui causent des dommages à un tiers. Un bris de glace, comme le vol, l’incendie ou une catastrophe naturelle, est un sinistre « sans responsable » au sens du Code des assurances. Il n’impacte donc pas votre coefficient. Cependant, chaque fois que vous déclarez un sinistre, quel qu’il soit, il est inscrit dans votre historique de sinistralité. Ce relevé d’information est le véritable CV de l’assuré.
Lorsqu’un assureur étudie votre dossier (que ce soit le vôtre au moment du renouvellement, ou un nouveau si vous changez de compagnie), il analyse cette sinistralité. Une fréquence élevée de bris de glace, même sans malus, peut être interprétée comme le signe d’un risque aggravé. L’assureur peut alors décider d’augmenter votre prime annuelle, de vous imposer une franchise plus élevée sur cette garantie, voire, dans des cas extrêmes, de résilier votre contrat. C’est pourquoi il est parfois judicieux, pour un petit impact réparable pour moins de 100 €, de payer de sa poche plutôt que de « marquer » son dossier pour une somme modique.
Points essentiels à retenir
- La décision de quitter le « tous risques » doit être basée sur votre exposition au risque (lieu de vie, usage) et non sur l’âge de la voiture.
- Seule la garantie « dommages tous accidents » vous couvre pour un accident dont vous êtes seul responsable, un risque majeur souvent sous-estimé.
- L’optimisation de votre contrat (franchises, suppression des doublons) peut permettre de conserver une couverture maximale à un coût maîtrisé.
Assistance 0 km : pourquoi est-elle vitale même si vous avez une voiture neuve ?
L’assistance 0 km est souvent perçue comme une option de confort, voire un luxe inutile. L’idée reçue est qu’elle ne sert que pour les vieilles voitures sujettes aux pannes. C’est une vision erronée. La plupart des pannes immobilisantes ne sont pas liées à l’âge du moteur, mais à des incidents imprévisibles qui peuvent toucher n’importe quel véhicule : une batterie à plat, une erreur de carburant, une crevaison non réparable, la perte de ses clés. Sans l’assistance 0 km, la plupart des contrats ne déclenchent le remorquage qu’à partir d’une franchise kilométrique, souvent fixée à 50 km de votre domicile.
Imaginez la situation : un dimanche matin, votre voiture refuse de démarrer dans votre propre garage à cause d’une batterie déchargée. Sans l’option 0 km, vous devrez payer de votre poche le déplacement d’un dépanneur, une intervention qui peut coûter plusieurs centaines d’euros. L’assistance 0 km transforme ce problème coûteux et stressant en un simple coup de fil. Cette garantie est le rempart ultime qui protège la valeur d’usage de votre véhicule. Elle assure la continuité de votre mobilité, quoi qu’il arrive et où que vous soyez, y compris devant chez vous.
Pour un propriétaire dont la voiture est un outil de travail indispensable, ou pour une famille où elle est le seul moyen de transport, l’impossibilité de l’utiliser, même pour une courte durée, représente un « seuil de criticité » élevé. Le coût annuel de l’option 0 km est dérisoire comparé au coût d’un seul remorquage ou à la perte de revenus liée à une journée de travail manquée. C’est un des meilleurs investissements pour garantir votre sérénité.
L’analyse de votre contrat d’assurance ne doit donc jamais être une décision hâtive basée sur l’âge de votre voiture. C’est un arbitrage stratégique qui doit peser votre exposition au risque, la criticité de votre véhicule dans votre quotidien et les options d’optimisation de votre contrat. Pour mettre en pratique ces conseils, l’étape suivante consiste à réaliser une évaluation personnalisée de votre situation, en vous posant les bonnes questions sur votre usage réel.