Avec un budget moyen de 672 € par an en 2025 selon les données du Journal du Net, l’assurance auto représente une dépense conséquente. Autant qu’elle corresponde réellement à vos besoins.
Information importante
Ce contenu est fourni à titre informatif et ne constitue pas un conseil en assurance personnalisé. Les tarifs et garanties varient selon les assureurs et votre profil. Consultez votre assureur pour une étude adaptée.
- Véhicule récent (moins de 3 ans) ou valeur supérieure à 15 000 € : le tous risques se justifie
- Véhicule entre 5 et 10 ans : le tiers étendu offre le meilleur rapport couverture/prix
- Véhicule ancien (plus de 10 ans, cote inférieure à 3 000 €) : le tiers basique suffit
- Quelle que soit la formule : la garantie du conducteur reste l’option critique à ne jamais négliger
Dans cet article
Les 4 formules d’assurance auto : ce qu’elles couvrent vraiment
Tiers, tiers étendu, intermédiaire, tous risques : ces appellations varient d’un assureur à l’autre, mais la logique reste identique. Chaque niveau ajoute des garanties au précédent. La vraie question n’est pas « quelle est la meilleure formule » — elle n’existe pas — mais « quelle formule correspond à votre situation ».
Soyons clairs : selon l’article L211-1 du Code des assurances, seule la responsabilité civile est légalement obligatoire. Tout le reste relève de votre choix. Rouler sans cette garantie minimale vous expose à une amende pouvant atteindre 3750 €, d’après Service-Public.fr.
Le récapitulatif ci-dessous compare les quatre niveaux de couverture selon leurs garanties incluses et le profil pour lequel ils sont adaptés. La colonne « profil adapté » vous permet d’identifier rapidement votre situation.
| Formule | Dommages tiers | Vol/Incendie | Dommages propres | Tarif moyen 2025 | Profil adapté |
|---|---|---|---|---|---|
| Tiers basique | Oui | Non | Non | ~568 € | Véhicule ancien, petit budget |
| Tiers étendu | Oui | Oui | Non | ~620 € | Véhicule 5-10 ans, usage modéré |
| Intermédiaire | Oui | Oui | Partiel | ~664 € | Véhicule récent, recherche équilibre |
| Tous risques | Oui | Oui | Oui | ~816 € | Véhicule neuf, valeur élevée |
L’écart entre tiers basique et tous risques représente environ 250 € par an. C’est significatif, mais pas démesuré si votre véhicule vaut 20 000 €. Le calcul change radicalement sur un véhicule coté 2 500 €.
Quelle formule choisir selon votre véhicule et votre profil
Je reçois souvent cette question : « À partir de quand dois-je descendre en gamme ? » La réponse dépend d’un ratio simple : comparez le surcoût annuel de votre formule avec l’indemnisation maximale que vous pourriez percevoir. Si l’écart ne se justifie plus, il est temps de changer.
Trouvez la formule adaptée à votre véhicule
- Véhicule de moins de 3 ans ou valeur supérieure à 15 000 € :
Tous risques recommandé. L’indemnisation en cas de perte totale justifie le surcoût de la prime.
- Véhicule de 3 à 7 ans, valeur entre 5 000 et 15 000 € :
Tiers étendu ou tous risques selon votre usage. Si vous roulez beaucoup, le tous risques reste pertinent.
- Véhicule de plus de 7 ans, valeur inférieure à 5 000 € :
Tiers étendu suffisant. Le vol et l’incendie restent couverts, le reste n’est plus rentable.
- Véhicule de plus de 10 ans, valeur inférieure à 3 000 € :
Tiers basique + garantie conducteur. Investir ailleurs que dans une sur-assurance du véhicule.
Véhicule neuf ou récent : le tous risques se justifie-t-il toujours ?
Sur un véhicule neuf, le tous risques s’impose presque systématiquement. La raison est arithmétique : en cas de destruction totale, vous percevez la valeur vénale du véhicule. Sur une voiture à 25 000 €, l’écart de 250 € annuel avec le tiers étendu est négligeable face au risque.
J’ai accompagné Stéphanie l’année dernière, une infirmière libérale de 34 ans en zone rurale. Première voiture neuve, 80 km de trajets quotidiens. Elle hésitait entre tiers étendu et tous risques pour une question de budget. Mon conseil : tous risques avec franchise majorée pour réduire la prime, plus l’option garantie du conducteur et l’assistance 0 km, indispensables pour ses trajets ruraux. Son véhicule était essentiel à son activité professionnelle — ce n’était pas le moment de rogner sur la couverture.
Véhicule de plus de 5 ans : tiers étendu ou descendre en gamme
C’est la zone grise. Votre véhicule a perdu une part significative de sa valeur, mais reste fonctionnel et utile. Le point de bascule se situe généralement autour de 8 000 à 10 000 € de cote Argus.
En dessous de ce seuil, le tiers étendu devient plus rationnel. Vous conservez la protection contre le vol et l’incendie — les deux risques majeurs — tout en économisant sur les dommages collision que l’assureur n’indemniserait de toute façon qu’à hauteur de la valeur résiduelle.
Véhicule ancien (+10 ans) : pourquoi le tiers suffit souvent
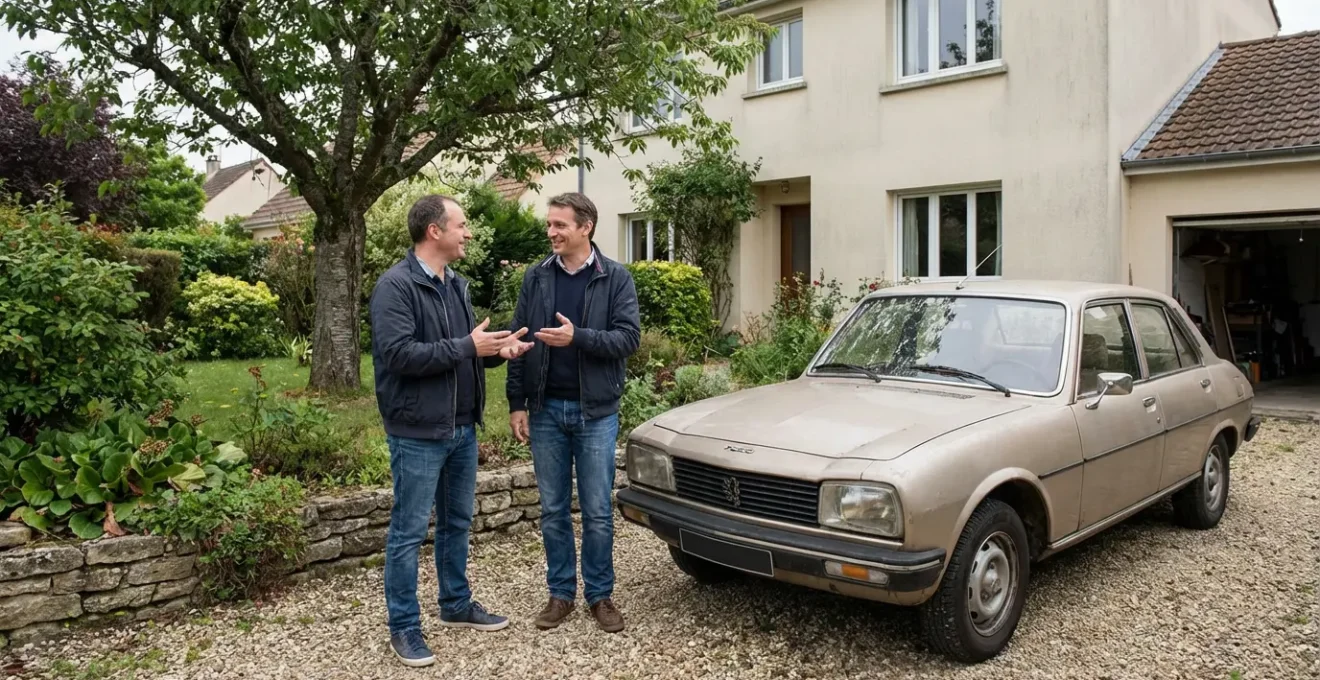
Dans ma pratique, j’observe régulièrement des automobilistes qui conservent une formule tous risques sur un véhicule de plus de 10 ans. La cote Argus étant souvent inférieure à 3 000 €, l’indemnisation en cas de perte totale reste plafonnée à cette valeur. Résultat : un surcoût annuel de 200 à 400 € pour une protection qui ne couvre finalement pas grand-chose.
Ce constat est limité à mon périmètre d’observation et peut varier selon la valeur sentimentale du véhicule ou votre capacité à en racheter un rapidement. Mais franchement, sur une voiture cotée 2 000 €, payer 300 € de plus par an pour l’assurer en tous risques n’a pas de sens économique.
Mon avis sur ce point est clair : basculez sur un tiers basique, mais ajoutez impérativement la garantie du conducteur. C’est elle qui vous protège en cas de blessures graves, pas la formule tous risques.
Les options qui valent vraiment leur coût (et celles que vous pouvez éviter)
Les options s’empilent sur les devis comme des cases à cocher. Assistance, bris de glace, véhicule de remplacement, protection juridique, garantie conducteur… Certaines sont essentielles. D’autres relèvent du confort. Quelques-unes sont franchement superflues selon votre situation.
L’option à ne jamais négliger
La garantie du conducteur couvre vos blessures en cas d’accident responsable. Sans elle, vos frais médicaux, votre perte de revenus et votre éventuelle invalidité restent à votre charge. Un plafond de 100 000 € est considéré comme bas — les frais liés à une invalidité permanente atteignent régulièrement plusieurs centaines de milliers d’euros.
Je me souviens du dossier de Marc, un technicien de maintenance dans l’agglomération lyonnaise que j’ai conseillé après un sinistre mal couvert. Son véhicule stationnait dans la rue. Bris de glace non couvert car option non souscrite. Pire : il a découvert après coup que sa garantie vandalisme excluait le vol d’accessoires. Résultat : 280 € de reste à charge sur ce sinistre, plus un changement de contrat avec les options adaptées. La leçon qu’il en a tirée (et que je vous transmets) : vérifiez systématiquement les exclusions spécifiques au stationnement sur voie publique.
Options recommandées
- Garantie conducteur : indispensable quelle que soit la formule
- Assistance 0 km : utile si vous dépendez de votre véhicule au quotidien
- Bris de glace : rentable si vous stationnez en extérieur
Options à évaluer selon profil
- Véhicule de remplacement : souvent limité à 7-15 jours, vérifiez si vous avez une alternative
- Protection juridique : parfois incluse dans votre assurance habitation, évitez le doublon
- Garantie valeur à neuf : pertinente uniquement les 2-3 premières années
Des assureurs comme matmut proposent des contrats modulables où vous pouvez ajuster les options à votre situation réelle plutôt que de souscrire un package standardisé. C’est ce type de flexibilité qu’il faut rechercher : pouvoir ajouter l’assistance 0 km sans être contraint de prendre un véhicule de remplacement dont vous n’avez pas besoin.
L’étude 2024 de France Assureurs montre une prime moyenne de 480 € HT pour un véhicule de première catégorie, en hausse de 5,6 % sur un an. Les options représentent une part croissante de ce montant — raison de plus pour sélectionner uniquement celles qui correspondent à votre usage réel.
Vos questions sur les options d’assurance auto
La garantie bris de glace vaut-elle le coup si je stationne en garage ?
Probablement pas. Cette option se rentabilise surtout pour les véhicules stationnés en extérieur, exposés aux projections de gravillons ou aux actes de vandalisme. En garage, le risque diminue fortement. Évaluez plutôt le coût de l’option (quelques dizaines d’euros par an) face au prix d’un remplacement de pare-brise (autour de 300 à 500 € selon le véhicule).
Puis-je ajouter une option en cours de contrat ?
Oui, la plupart des assureurs permettent d’ajouter ou supprimer des options via un avenant au contrat. La modification prend effet immédiatement ou au prochain terme selon les conditions générales. Attention : certaines options comme la garantie valeur à neuf ne sont plus accessibles passé un certain âge du véhicule.
L’assistance 0 km est-elle utile en ville ?
Oui, c’est même là qu’elle se justifie le plus. Une panne devant chez vous ou sur votre lieu de travail reste une panne. Sans cette option, l’assistance classique n’intervient souvent qu’à partir de 25 ou 50 km du domicile. Pour quelqu’un qui dépend quotidiennement de son véhicule, c’est une sécurité appréciable.
Que se passe-t-il si je suis responsable de l’accident ?
Votre assurance RC indemnise les victimes, mais pas vos propres dommages ni vos blessures. C’est là qu’interviennent la garantie dommages collision (incluse en tous risques) et la garantie du conducteur. Sans cette dernière, vos frais médicaux restent intégralement à votre charge.
Comment savoir si mon véhicule mérite encore une formule tous risques ?
Comparez le surcoût annuel du tous risques (environ 200 à 300 € de plus que le tiers étendu) avec la cote Argus de votre véhicule. Si votre voiture est cotée 4 000 € et que vous payez 300 € de plus par an, le tous risques reste pertinent. En dessous de 3 000 € de cote, le calcul devient rarement favorable.
Ce que cet article ne peut pas faire pour vous
- Cet article présente les options courantes mais chaque contrat a ses spécificités propres
- Les tarifs mentionnés sont des ordres de grandeur qui varient selon votre profil, véhicule et zone géographique
- Seule une étude personnalisée par un professionnel peut garantir l’adéquation de votre couverture
Pour une analyse adaptée à votre situation, consultez un courtier en assurance indépendant ou le service client de votre assureur.
Votre plan d’action immédiat
Avant de souscrire ou renouveler votre contrat
- Vérifiez la cote Argus de votre véhicule pour déterminer le niveau de couverture pertinent
- Contrôlez que la garantie du conducteur est incluse ou ajoutez-la en option
- Lisez les exclusions spécifiques à votre mode de stationnement (rue, parking, garage)
- Comparez au moins trois devis en précisant exactement les mêmes options
La meilleure assurance auto n’est pas la moins chère ni la plus complète. C’est celle qui couvre précisément les risques auxquels vous êtes exposé, sans vous faire payer pour des garanties que vous n’utiliserez jamais. Prenez 20 minutes pour relire votre contrat actuel avec cette grille de lecture — vous pourriez être surpris de ce que vous découvrirez.