Contrairement à la croyance populaire, une voiture neuve n’est pas à l’abri des pannes immobilisantes à domicile, souvent les plus simples et les plus frustrantes.
- L’assistance 0 km n’est pas une assurance contre la panne, mais une garantie contre la paralysie logistique et le stress matinal.
- L’erreur de ne pas la souscrire se transforme en une « fausse économie » qui coûte bien plus cher que le dépannage lui-même en frais imprévus et en temps perdu.
Recommandation : Vérifiez immédiatement votre contrat d’assurance auto pour confirmer la présence de la garantie « assistance 0 km » ou « panne sans franchise kilométrique ». C’est le geste préventif le plus rentable que vous puissiez faire.
Lundi, 7h30. Le café est à peine avalé, la journée est millimétrée. Vous montez dans votre voiture, flambant neuve, achetée il y a six mois. Vous tournez la clé. Rien. Un silence de plomb, juste le clic pathétique d’un relais. Votre tableau de bord reste désespérément éteint. Vous vous dites que ce n’est pas possible. « Elle est neuve, elle ne peut pas tomber en panne. » Surtout pas ici, devant chez vous. C’est une pensée que je vois sur le visage de dizaines de clients chaque semaine. La confiance, presque l’arrogance, que procure un véhicule récent. On pense à la panne sur l’autoroute des vacances, mais jamais à cette paralysie matinale sur son propre paillasson.
La plupart des conducteurs pensent que l’assistance dépannage est un gadget pour vieilles voitures. Ils vérifient la couverture pour un accident, un vol, mais ignorent cette petite ligne du contrat : la franchise kilométrique. Souvent fixée à 50 km, elle signifie que si vous tombez en panne à moins de 50 km de chez vous – et donc, devant chez vous – l’assurance ne bougera pas le petit doigt. Vous êtes seul. Et c’est là que le château de cartes de votre journée s’effondre.
Mais si la véritable clé n’était pas la fiabilité de la voiture, mais la résilience de votre organisation ? Cet article n’est pas un catalogue de garanties. C’est le témoignage d’un dépanneur qui voit l’envers du décor. Je vais vous montrer, à travers des situations bien réelles, pourquoi l’assistance 0 km n’est pas une dépense, mais la meilleure garantie contre l’effet domino d’une simple panne. Nous verrons comment elle vous sauve concrètement, les pièges à éviter avec le véhicule de remplacement, et les erreurs qui peuvent vous coûter des milliers d’euros.
Cet article vous guidera à travers les situations concrètes où cette garantie devient votre meilleur allié. Le sommaire ci-dessous détaille les points essentiels que nous allons aborder pour vous équiper contre les imprévus.
Sommaire : L’assistance 0 km, votre bouclier anti-galère même avec un véhicule récent
- Véhicule de remplacement : pourquoi vérifier la catégorie (A, B, C) avant de signer ?
- Comment l’assistance 0 km vous sauve un lundi matin d’hiver sans frais ?
- Pourquoi votre assistance ne fonctionne pas toujours sur les chemins non carrossés ?
- L’erreur d’appeler sa propre dépanneuse au lieu du numéro de l’assistance
- Que faire en attendant la dépanneuse pour sécuriser les lieux sans danger ?
- Câbles de démarrage : l’ordre de branchement crucial pour ne pas faire exploser la batterie
- L’erreur de payer une assistance juridique déjà incluse dans votre carte bancaire
- Jauge à huile : comment lire correctement le niveau pour ne pas tuer votre moteur ?
Véhicule de remplacement : pourquoi vérifier la catégorie (A, B, C) avant de signer ?
La panne est là. L’assistance a été efficace, la dépanneuse arrive. On vous promet un véhicule de remplacement. Soulagement. Mais le diable se cache dans les détails, et plus précisément dans une petite lettre : la catégorie du véhicule. Votre contrat mentionne souvent une catégorie « équivalente » ou « similaire », une notion très vague. Il est crucial de comprendre ce que cela signifie concrètement. En effet, les catégories A correspondent à des minicitadines comme une Fiat 500, les catégories B à des citadines polyvalentes type Clio, et les catégories C à des compactes comme une Golf. Votre SUV familial 7 places (catégorie J ou F) ne sera que très rarement remplacé à l’identique.
Ce décalage entre vos besoins et le véhicule fourni est une source de frustration majeure que je constate souvent. Le véhicule de prêt est une solution de mobilité, pas une réplique de votre confort habituel. Avant de signer la prise en charge, demandez toujours la catégorie exacte et vérifiez si elle est compatible avec votre usage : un siège bébé à installer, du matériel professionnel à transporter, un long trajet à effectuer.
L’exemple du départ en vacances compromis
J’ai récemment dépanné un père de famille dont le SUV 7 places était en panne la veille d’un départ en vacances. Son assistance lui a proposé une citadine de catégorie A. Résultat : impossible de faire rentrer les trois enfants, les bagages et la poussette. La garantie parlait bien de « catégorie équivalente » en termes de disponibilité, mais pas d’usage. Il a dû batailler avec son assureur et a finalement loué un véhicule plus grand à ses frais, en avançant une caution conséquente, car une préautorisation bancaire de 200€ minimum est souvent exigée par les loueurs.
Cette situation illustre parfaitement que la promesse d’un « véhicule de remplacement » doit être scrutée de près. C’est un service de dépannage, pas un service à la carte. La catégorie du véhicule est le détail qui peut transformer une solution en un nouveau problème.
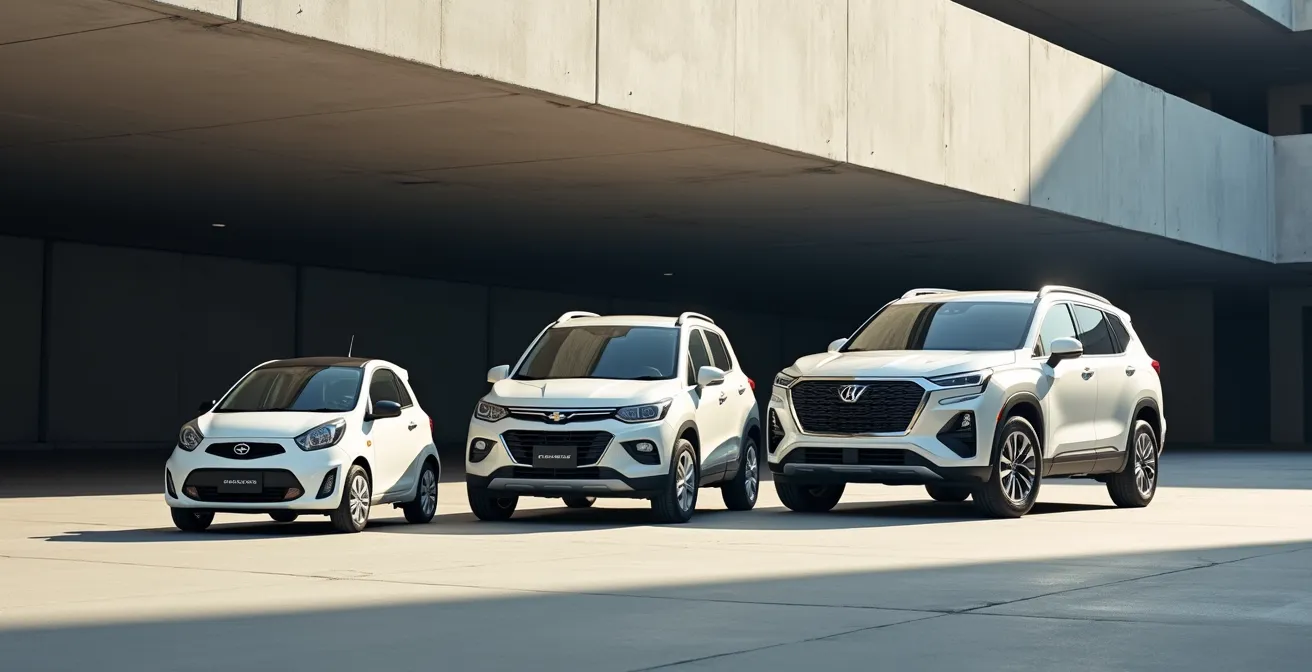
Comme le montre cette image, l’écart de volume et d’habitabilité entre une catégorie A et un véhicule familial est considérable. Ne vous laissez pas surprendre et anticipez cette question avec votre conseiller d’assistance pour éviter une mauvaise surprise.
Comment l’assistance 0 km vous sauve un lundi matin d’hiver sans frais ?
Le scénario est classique : il fait froid, votre voiture a passé la nuit dehors. La batterie, même sur un modèle récent, a rendu l’âme. Sans assistance 0 km, votre premier réflexe est de chercher « dépanneur » sur votre smartphone. C’est le début d’une cascade de frais. Un simple dépannage pour une batterie vous coûtera au minimum 75€. Si un remorquage est nécessaire, même sur une courte distance de 25 km, le tarif grimpe à partir de 105€. Et si cela vous arrive un dimanche ou en pleine nuit, attendez-vous à une majoration systématique de 50% sur la facture. Le coût d’un dépannage peut vite devenir exorbitant, comme le confirment les tarifs réglementés sur autoroute où une intervention simple est facturée 148,67€ pour un dépannage simple en 2024, et peut monter jusqu’à 275€ la nuit.
Avec l’assistance 0 km, ce cauchemar financier disparaît. Pour une cotisation annuelle qui oscille entre 20 et 50€ selon les assureurs, l’intégralité de l’intervention est prise en charge. L’appel à la plateforme d’assistance est gratuit. Le déplacement du dépanneur est inclus. Le redémarrage de votre batterie avec un booster professionnel est couvert. Si la batterie est HS, le remorquage vers le garage le plus proche (ou celui de votre choix selon le contrat) est également payé par votre assurance. Vous ne déboursez pas un centime.
L’économie est donc immédiate et substantielle. Dès la première panne à domicile, l’option est rentabilisée. C’est la différence entre une simple contrariété de 45 minutes et une dépense imprévue de plus de 100€, accompagnée du stress de devoir trouver un professionnel disponible et honnête dans l’urgence. C’est une protection contre la fausse économie qui consiste à refuser une petite option pour s’exposer à un grand risque financier.
Pourquoi votre assistance ne fonctionne pas toujours sur les chemins non carrossés ?
Vous pensez être couvert partout, tout le temps. C’est vrai, à une exception près qui piège de nombreux automobilistes : le lieu de la panne. Les contrats d’assistance précisent quasi systématiquement que l’intervention est garantie sur les « voies ouvertes à la circulation publique ». Cette formulation exclut de fait les chemins non carrossables. Mais qu’est-ce que cela signifie pour un assureur ? Il s’agit de toute voie non revêtue (sans goudron ni bitume), non entretenue par les services publics et souvent dépourvue de signalisation officielle. Les chemins de terre privés, les routes forestières non aménagées ou les pistes agricoles en sont les exemples les plus courants.
Je suis souvent appelé pour des véhicules embourbés au fond d’un chemin de campagne après une forte pluie. Si ce chemin est privé, mon intervention via l’assistance peut être refusée. Le véhicule de dépannage standard n’est pas un 4×4 et ne peut s’aventurer sur des terrains instables au risque de s’embourber lui-même. La limite est donc aussi technique que juridique. Votre chemin d’accès privé en gravier peut être un cas litigieux : si un camion-plateau peut y accéder sans risque depuis une voie publique, la couverture peut s’appliquer. Mais c’est à l’appréciation de la plateforme d’assistance.
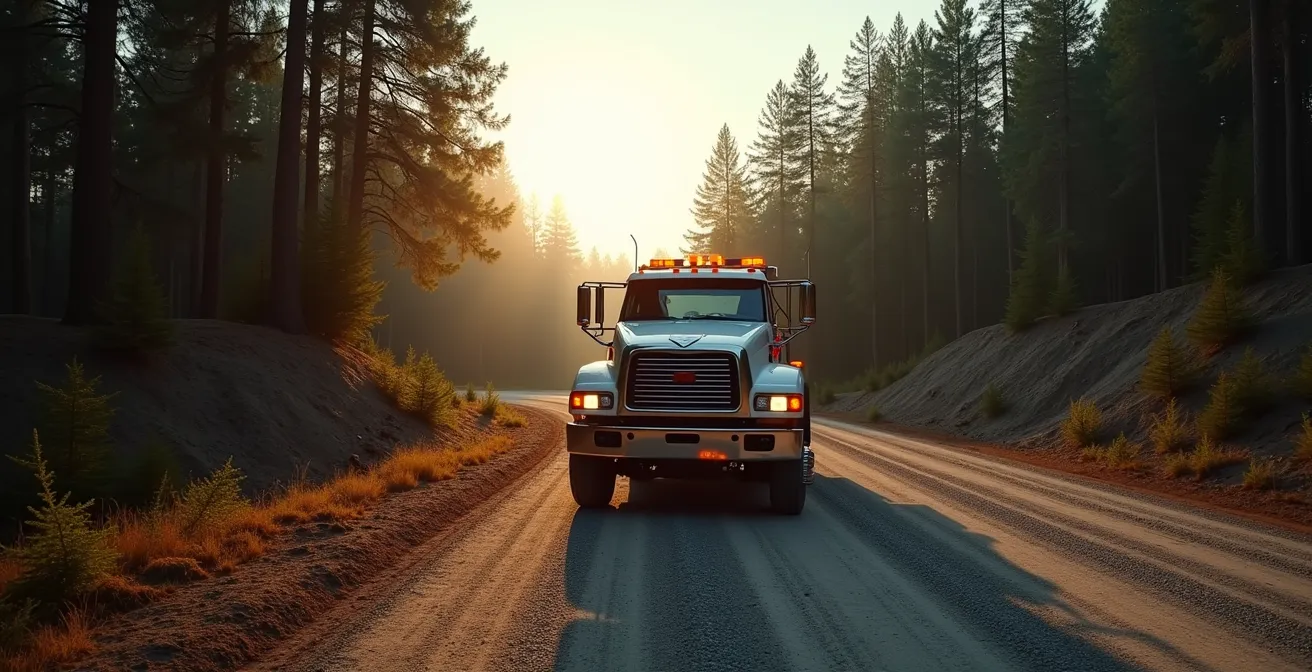
Cette image l’illustre parfaitement : la dépanneuse s’arrête là où le bitume s’arrête. Si votre panne survient au-delà de cette limite, vous devrez probablement faire appel à un service de dépannage spécialisé 4×4, à vos frais, et fournir des coordonnées GPS très précises pour guider l’intervenant. Même si l’incident n’est pas couvert, il est toujours bon de le signaler à votre assurance pour le consigner.
L’erreur d’appeler sa propre dépanneuse au lieu du numéro de l’assistance
C’est l’erreur la plus coûteuse que je vois. Dans la panique d’une panne, le réflexe est de chercher un dépanneur local sur internet et de l’appeler directement. Vous négociez un prix, il intervient, vous payez la facture en pensant vous faire rembourser par votre assurance. Grave erreur. La quasi-totalité des contrats d’assistance fonctionne sur un principe de prestation en nature, et non de remboursement. Cela signifie que l’assureur ne vous donne pas d’argent ; il mandate et paie directement un professionnel de son réseau agréé.
Si vous prenez l’initiative de contacter un dépanneur vous-même, vous sortez de ce cadre. La facture, qui peut s’élever entre 100€ et 300€ pour un remorquage standard, sera entièrement à votre charge, sans aucun espoir de remboursement. L’assureur considérera que vous n’avez pas respecté la procédure. Le seul et unique réflexe à avoir est de composer le numéro de téléphone de votre assistance, disponible sur votre carte verte, dans l’application mobile de votre assureur ou dans la boîte à gants.
Si vous contactez directement un professionnel, sans passer par votre compagnie d’assurance, vous ne serez pas indemnisé.
– LeLynx.fr, Guide de l’assistance 0 km
Cette règle est sans appel et vise à maîtriser les coûts pour l’assureur en travaillant avec des partenaires aux tarifs négociés. En appelant la plateforme, vous bénéficiez non seulement de la gratuité, mais aussi de la garantie d’avoir affaire à un professionnel agréé. C’est une sécurité double. Contourner ce processus, c’est comme refuser un repas gratuit au restaurant pour aller en payer un, plus cher, juste à côté. C’est une perte sèche, un pur gaspillage né de la précipitation.
Que faire en attendant la dépanneuse pour sécuriser les lieux sans danger ?
Une fois l’appel passé, l’attente commence. Ce n’est pas un moment passif. Votre priorité absolue doit être la sécurité : la vôtre, celle de vos passagers et celle des autres usagers. La procédure à suivre dépend radicalement du lieu de la panne. Il n’y a rien de plus dangereux qu’un véhicule mal signalé ou des passagers mal positionnés. J’arrive trop souvent sur des scènes où le bon sens a été oublié dans le stress de la situation.
La règle numéro un est de rendre votre véhicule visible. Allumez vos feux de détresse immédiatement. Si vous êtes sur une route de campagne ou en ville, et si vous pouvez le faire sans danger, enfilez votre gilet de haute visibilité (qui doit être dans l’habitacle, pas dans le coffre) et placez le triangle de présignalisation à au moins 30 mètres en amont du véhicule. En revanche, sur autoroute ou voie rapide, la règle est tout autre : ne sortez JAMAIS pour poser le triangle. Votre seule mission est de sortir immédiatement du véhicule, du côté opposé à la circulation, et de vous mettre à l’abri derrière la glissière de sécurité. Votre vie est plus importante qu’un morceau de plastique.
Enfin, un point crucial est votre propre sécurité en attendant. En ville, la nuit, dans une zone qui vous semble peu sûre, il peut être plus prudent de rester dans votre véhicule, portes verrouillées, en attendant la dépanneuse. Pour les propriétaires de véhicules électriques ou hybrides, une information est capitale : signalez la nature de votre motorisation aux secours. Ne tentez aucune manipulation et, si vous le pouvez, localisez la procédure de « service disconnect » dans le manuel pour la montrer au dépanneur. Cela peut éviter des dommages coûteux et des risques électriques.
Votre plan d’action en attendant la dépanneuse
- Points de contact : Localisez le numéro d’assistance (sur votre carte verte ou dans l’application de l’assureur) et préparez votre numéro de contrat.
- Collecte : Rassemblez les papiers du véhicule (carte grise), votre permis de conduire et l’ensemble des clés.
- Cohérence : Vérifiez mentalement que le lieu de la panne est bien une voie couverte par votre contrat (voie publique, carrossable) pour anticiper toute discussion.
- Mémorabilité/émotion : Notez l’heure exacte de votre appel et, si possible, le nom de l’opérateur. Cela peut être utile pour le suivi de votre dossier.
- Plan d’intégration : Préparez un petit sac avec vos effets personnels essentiels (téléphone, portefeuille, chargeur, bouteille d’eau) au cas où le véhicule serait directement remorqué au garage.
Groupama propose une géolocalisation en temps réel via son application mobile ‘Groupama et moi’. Cette fonction permet de suivre l’avancée de la dépanneuse et d’être localisé précisément, réduisant le temps d’attente moyen à moins d’une heure selon les conditions.
– Groupama, Assistance Dépannage
Câbles de démarrage : l’ordre de branchement crucial pour ne pas faire exploser la batterie
La batterie est à plat. Un voisin bien intentionné arrive avec ses câbles de démarrage. L’intention est louable, mais l’opération est devenue extrêmement risquée sur les voitures modernes, même neuves. Autrefois, une inversion de polarité grillait un fusible. Aujourd’hui, vous risquez de détruire des composants électroniques vitaux. Une surtension, même minime, peut endommager les calculateurs qui gèrent le moteur, l’ABS ou les airbags. Le coût de remplacement de ces modules est astronomique : une surtension peut endommager les calculateurs électroniques, avec un coût de réparation moyen oscillant entre 1500€ et 3000€.
Le risque le plus grave, bien que rare, est l’explosion de la batterie. Une batterie déchargée produit de l’hydrogène, un gaz très inflammable. Une étincelle provoquée par un mauvais branchement (connecter la dernière pince sur la borne négative de la batterie en panne au lieu d’un point de masse sur le châssis) peut enflammer ce gaz. C’est pourquoi en tant que professionnel, j’utilise un booster de démarrage avec protection anti-inversion et anti-surtension. C’est un matériel qui coûte cher mais qui garantit une sécurité totale pour l’électronique du véhicule.
Voici pourquoi faire appel à l’assistance 0 km est infiniment plus sage :
- Responsabilité : Le professionnel engage sa responsabilité. S’il endommage votre véhicule, c’est son assurance qui paie, pas vous.
- Diagnostic : La panne vient-elle vraiment de la batterie ? Un dépanneur vérifiera d’abord l’alternateur. Démarrer une voiture avec un alternateur HS ne sert à rien, elle retombera en panne 5 minutes plus tard.
- Coût : L’intervention est couverte par votre assistance, donc 0€. Une erreur de manipulation vous coûtera au minimum le prix d’une batterie neuve (50-150€), au pire, le prix d’un calculateur.
- Interdiction absolue : Sur un véhicule électrique ou hybride, n’essayez JAMAIS d’utiliser des câbles de démarrage. L’architecture haute tension est totalement incompatible et le risque est mortel.
L’erreur de payer une assistance juridique déjà incluse dans votre carte bancaire
L’assistance 0 km et la protection juridique sont deux garanties souvent confondues, alors qu’elles sont parfaitement complémentaires. L’assistance 0 km gère l’urgence de la panne : le dépannage, le remorquage, votre mobilité. La protection juridique, elle, intervient après l’incident, en cas de litige. Et la bonne nouvelle, c’est que vous en possédez très probablement une sans le savoir, via votre carte bancaire (type Gold, Premier ou supérieure).
Le cas typique est le conflit avec le garagiste après le remorquage. Le garage vous présente une facture que vous jugez abusive, avec des réparations qui semblent superflues. L’assistance 0 km a fini son travail en déposant la voiture ; elle n’interviendra pas dans ce conflit commercial. C’est là que la protection juridique de votre carte bancaire prend le relais. Elle peut vous fournir des conseils juridiques par téléphone, aider à la médiation, envoyer un courrier de mise en demeure, et même prendre en charge les frais d’expert ou d’avocat si l’affaire va plus loin.
Synergie des assistances : de la panne à la résolution du litige
Un automobiliste que j’ai remorqué a eu la mauvaise surprise de voir son garagiste lui facturer un changement de pièces non nécessaires. Paniqué, il a appelé son assistance 0 km, qui lui a confirmé que son rôle s’arrêtait au remorquage. Sur mon conseil, il a contacté le service d’assistance juridique inclus dans sa carte Premier. Un juriste a pris le dossier en main, a envoyé une mise en demeure argumentée au garage, et le litige a été résolu à l’amiable en quelques jours avec une facture corrigée. Sans cette seconde assistance, il aurait payé ou aurait dû engager des frais d’avocat. C’est un parfait exemple de la synergie entre les deux garanties, comme le détaille le guide du Crédit Agricole.
Payer une option de protection juridique dans son assurance auto alors qu’on en bénéficie déjà via sa carte bancaire est une dépense inutile. Vérifiez les conditions de votre carte avant de souscrire.
Le tableau suivant résume la complémentarité de ces deux services, basé sur une analyse des offres d’assistance.
| Type d’assistance | Couverture | Moment d’intervention | Coût annuel moyen |
|---|---|---|---|
| Assistance 0 km auto | Dépannage, remorquage, véhicule de remplacement | Pendant la panne/accident | 20-50€ |
| Assistance juridique CB | Conseil, médiation, prise en charge frais juridiques | Après la panne (litiges) | Inclus carte Gold/Premier |
| Utilisation combinée | Protection complète : gestion de crise + défense des droits | Avant, pendant, après | 20-50€ (CB déjà acquise) |
À retenir
- Une voiture neuve n’est pas immunisée contre les pannes simples (batterie, électronique) qui surviennent le plus souvent à domicile.
- L’assistance 0 km est une garantie contre la « paralysie logistique » et les coûts indirects (journée de travail perdue, stress) qui dépassent de loin le prix d’un dépannage.
- Ne jamais appeler un dépanneur en direct : le seul réflexe est de contacter le numéro de l’assistance de votre assureur pour garantir la prise en charge.
Jauge à huile : comment lire correctement le niveau pour ne pas tuer votre moteur ?
Voici le dernier maillon de la chaîne, et peut-être le plus important : l’entretien préventif. Le piège de la confiance dans une voiture neuve, c’est de penser qu’elle n’a besoin de rien entre deux révisions. C’est faux, surtout concernant le niveau d’huile. Une panne due à un manque d’huile est l’une des rares pannes que l’assistance ne pourra pas résoudre avec une simple intervention. Si le moteur est endommagé, le coût des réparations sera entièrement à votre charge, car la négligence d’entretien est une cause d’exclusion de garantie constructeur. Un voyant d’huile rouge ignoré est considéré comme une négligence caractérisée.
Un moteur neuf peut consommer de l’huile durant sa période de rodage. Le niveau n’est pas garanti de rester au maximum entre deux révisions.
– Experts Groupama, Guide d’assistance automobile
Cette affirmation d’expert est cruciale. Le rodage n’est plus ce qu’il était, mais un moteur neuf a besoin de quelques milliers de kilomètres pour que toutes ses pièces s’ajustent parfaitement, période durant laquelle une légère consommation d’huile est normale. Vérifier le niveau une fois par mois est une habitude simple qui peut vous sauver d’une casse moteur. Pour lire la jauge correctement, le véhicule doit être sur un sol plat et le moteur froid (arrêté depuis au moins 20 minutes). Sortez la jauge, essuyez-la, replongez-la entièrement, puis ressortez-la pour lire le niveau. Il doit se situer entre les repères « MIN » et « MAX ». Sur les modèles avec jauge électronique, la vérification se fait via l’ordinateur de bord, moteur éteint.
L’assistance 0 km interviendra bien pour remorquer votre véhicule immobilisé par une casse moteur, mais elle ne couvrira jamais les réparations qui en découlent. L’assistance est un filet de sécurité pour les pannes imprévisibles, pas une excuse pour négliger l’entretien de base. Cette petite vérification mensuelle est la meilleure assurance que vous puissiez vous offrir, bien avant n’importe quel contrat.
En fin de compte, protéger sa mobilité ne se résume pas à avoir une voiture fiable. C’est un écosystème où l’entretien préventif et une bonne couverture d’assistance se complètent. L’étape suivante, pour vous, est simple : ouvrez votre boîte à gants, sortez votre contrat d’assurance et vérifiez cette ligne cruciale. Assurez-vous que la mention « Assistance 0 km » ou « sans franchise kilométrique » y figure bien.